单用途商业预付卡代理模式的合规要点与风险提示
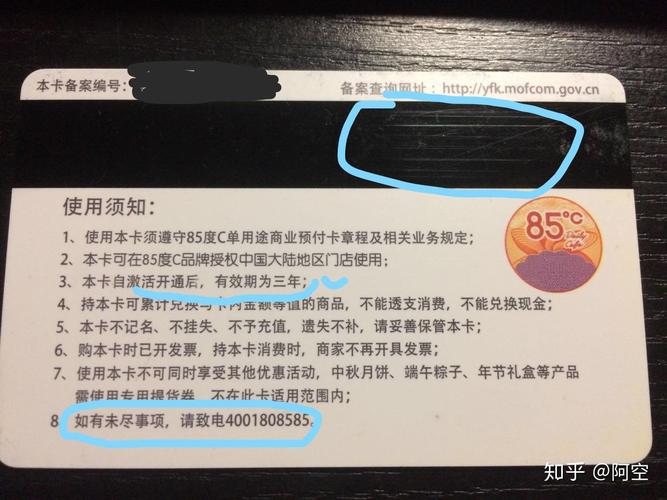
单用途商业预付卡在购物、就餐、住宿、理发、沐浴、洗染等行业非常普遍,几乎成为商家锁定客源、回笼资金的标配工具。消费者办卡充值,本质是与发卡企业建立一种持续性的服务合同关系——你预存一笔钱,未来一段时间在这家店反复消费。但当企业自身没有能力直接售卡,或者希望扩大售卡渠道时,单用途商业预付卡代理就成为一条常见的产业链延伸路径。需要特别指出的是,本文讨论的代理对象严格限于单用途商业预付卡,即仅在发卡企业自身或同一品牌特许经营体系内兑付商品和服务的预付卡,而非跨法人主体、跨行业的单用途卡,也更不是多用途支付工具。2025年4月,《单用途商业预付卡管理办法(试行)》(以下简称《办法》)修订施行,确认了由“商务部会同国务院有关部门”共同制定和解释规则、央地协同监管的新体制。在原试点办法框架之前由商务部单独制定的相关监管规则中,明确引入了经登记的代理商制度思路,允许符合条件的企业作为单用途商业预付卡代理销售企业;代理协议、实体卡或虚拟卡凭证的制作要符合同业公约要求等具体规定,旨在强化预收资金管理与消费者权益保护之间的安全性。但随着监管框架升级,直接以“增加登记发卡企业数量、扩大发卡覆盖面(即市场常说的‘增发票主体’)”或传统“通路扩张化解技术能力门槛来跨法人打包多用途属性以形成商业与规则的红利缓冲垫‘外廓’价值取向”,在新规之下并不完全适格为核心命题的切入点;相应思路被抑制收敛在一定程度上关联资金与税法效果之博弈考量。由此从民事与行政交叉,“内外”、投融资交易混合口径等多重视角催生出较为复杂的法与商业结合的正当竞争合规评估风险链。
如若转载,请注明出处:http://www.soar-north.com/product/41.html
更新时间:2026-10-03 09:28:42