预付卡消费陷阱多 充钱容易退钱难,单用途商业预付卡代理需警惕

预付卡消费模式在美容美发、健身、餐饮、洗车等行业广泛流行。消费者预先充值一定金额,即可享受折扣或便利。"充钱容易退钱难"已成为许多消费者的共同困扰。尤其是单用途商业预付卡代理领域,暗藏诸多陷阱,值得每一位消费者警惕。
一、预付卡消费的常见陷阱
- 商家跑路,余额难追:部分商家在吸收大量预付款后突然关门停业,消费者卡内余额无处可退。由于单用途卡由发卡企业发行,若企业倒闭,消费者往往只能成为普通债权人,受偿顺序靠后,损失难以挽回。
- 霸王条款,退卡无门:不少商家在办卡时要求签订格式合同,其中暗含"一经售出,概不退换""最终解释权归商家"等不平等条款。消费者一旦要求退卡,便被这些条款阻挠。
- 虚假宣传,诱导充值:以"超低折扣""限时优惠"为诱饵,夸大服务效果,诱导消费者大额充值。实际服务却缩水,甚至服务项目与承诺不符。
4.'>4. 代理销售,责任不清<|PHONE|>:单用途商业预付卡代理销售模式中,代理商往往只负责卖卡,不承担后续服务责任。一旦发卡企业出现问题,代理商便推卸责任,消费者维权时面临主体不清的困境。
二、单用途商业预付卡代理的特殊风险
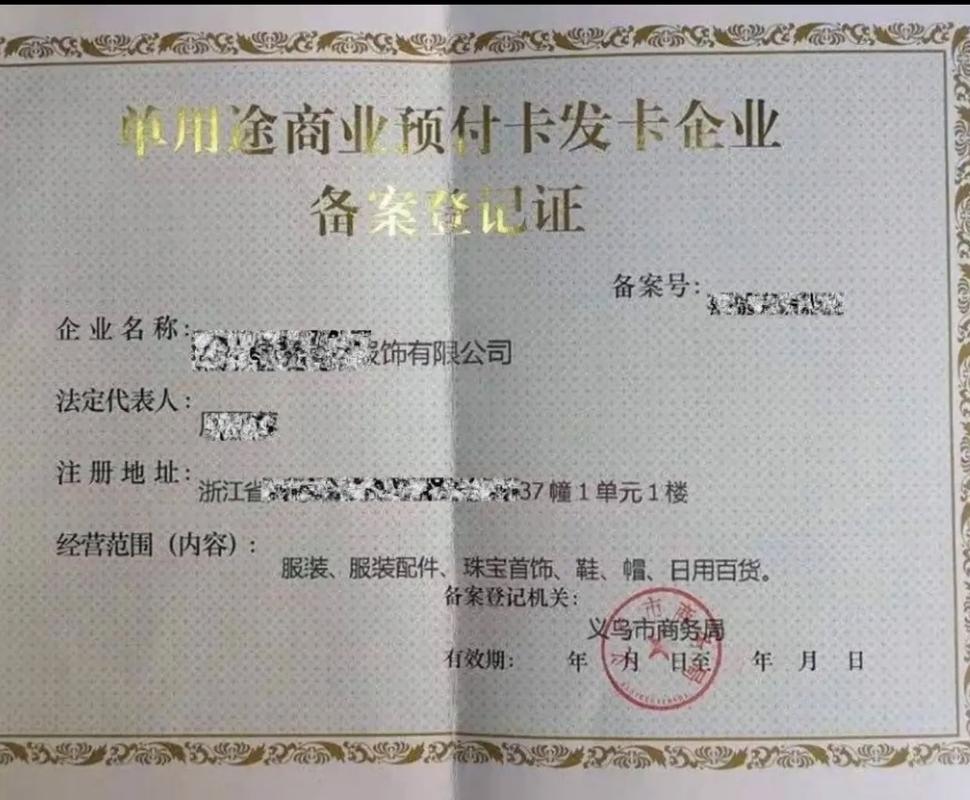
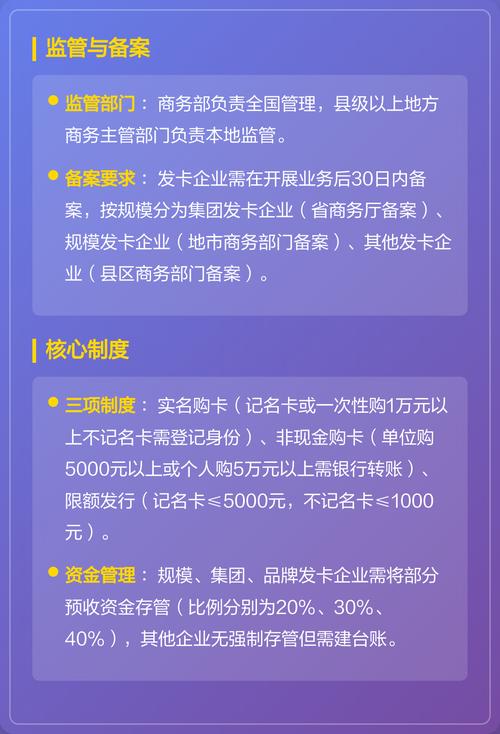
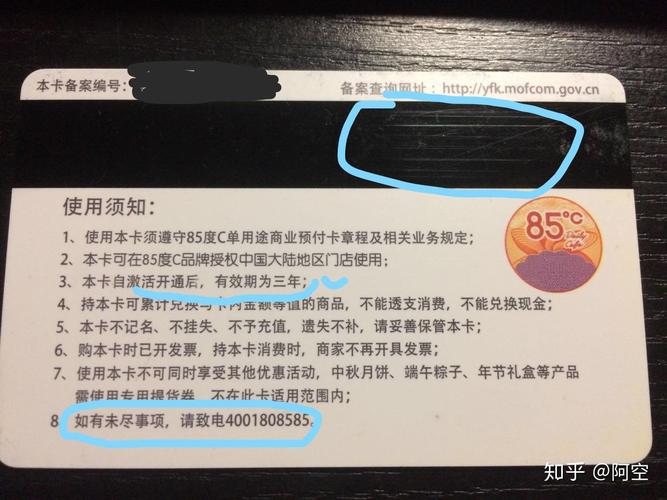
单用途商业预付卡是指仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。根据《单用途商业预付卡管理办法(试行)》,发卡企业需备案并遵守资金存管等规定。但现实中,代理销售环节存在以下风险:
- 代理商资质缺失:部分代理商未核实发卡企业的备案情况,甚至与无资质的机构合作,导致消费者权益无保障。
- 资金安全无监管:代理销售的资金可能未进入存管账户,被挪用风险高。一旦企业资金链断裂,消费者预付款将打水漂。
- 信息不透明:消费者难以了解发卡企业的经营状况、资金存管情况,决策依据不足。
三、如何防范预付卡消费陷阱
- 查验资质:购卡前,通过商务部网站查询发卡企业是否备案,代理商是否具备授权。避免购买未备案企业的预付卡。
- 理性充值:避免一次性大额充值,尽量选择金额小、期限短的服务。对折扣力度过大的促销保持警惕。
- 签订合同:务必签订书面合同,明确服务内容、退款条件、违约责任等。对霸王条款说"不",并保留好合同、发票、转账记录等证据。
- 关注经营状况:定期关注商家经营动态,若发现异常(如频繁更换员工、拖欠工资),及时消费或要求退款。
- 依法维权:一旦权益受损,可向商务部门、市场监管部门投诉,或通过诉讼维权。对于涉嫌诈骗的,及时向公安机关报案。
四、监管与建议
监管部门应加强对单用途商业预付卡发卡企业和代理商的备案管理,严查资金存管,打击违规发卡行为。推动建立预付卡消费警示平台,公开企业信用信息,让消费者明明白白消费。
消费者也应提高风险意识,牢记"充钱容易退钱难",谨慎对待预付卡消费。只有多方合力,才能让预付卡不再成为"糟心卡"。
如若转载,请注明出处:http://www.soar-north.com/product/44.html
更新时间:2026-10-03 22:30:56